1、液冷行业核心投资逻辑
液冷正从AI数据中心可选配置转变为必要条件,核心投资逻辑并非单纯来自AI服务器需求增加,而是AI平台功耗持续跃迁带动数据中心从机柜、服务器到室外能源的系统性重构,技术路径正从局部芯片散热向机柜级升级。
短周期来看,与海外客户绑定较深的企业有望在今年3、4季度迎来业绩释放;中周期来看,具备系统方案解决能力、海外客户关系领先的企业有望抢占外资企业份额。
需求端驱动因素:液冷需求增长由两大核心因素驱动:
一是算力需求提升,大模型训练、推理调用、智能体应用拉动算力需求走高,GPU、CPU及电源功耗持续抬升,单机柜功率密度已快速突破风冷的经济性与可靠性边界。
二是能效约束优化需求,液冷可缩短芯片到冷却介质的传热路径,有效降低服务器风扇与机房送风负担,同时更好利用自然能源优化数据中心PUE,从用水效率及全生命周期成本来看,冷板式液冷已较风冷更具性价比,液冷是算力与能源共同作用下的基础设施升级,而非单点节能产品。
2、行业节奏与空间
液冷行业发展节奏清晰:去年到今年为液冷行业从0到1的元年,GB200 2024年发布、2025年实现出货,带动液冷批量落地,中国台湾地区散热龙头2025年液冷相关营收已出现爆发式增长;今年到明年为行业全面爆发期,NB进入从1到10的发展阶段,其相关架构采用全液冷方案,今年下半年开始放量,谷歌、亚马逊、Meta等CSP厂商的液冷布局也进入从0到1阶段,后续将对液冷进行标配。
市场空间方面,今年NB按10万柜测算对应市场空间约600亿元,叠加SA领域需求今年合计市场规模约千亿元;明年NB保持持续增长态势,EIC领域将实现从0到1的突破,增速更高,市场空间有望超过NB。
3、客户分层与门槛
不同客户链条的进入门槛与国产厂商切入机会存在明显差异:
1)NV产业链进入门槛较高,芯片、服务器、托盘、机柜及接口等都需围绕其平台做适配,对供应商的认证、可靠性、量产能力要求较高,国产厂商需重点关注与外企、台企核心供应商建立长期稳定供应关系的标的,例如与ABC、宝德等核心供应商深度绑定的京沪、五羊,今年业绩将得到快速正向反馈。
2)海外CSP产业链更侧重云厂商与整机商的合作,给国内CPU厂商、系统经销商、关键部件厂商带来更多切入机会,例如英维克、森林等国内头部CPU厂商已拿到谷歌、亚马逊的订单,业绩预计在今年四季度到明年逐步兑现。
4、液冷行业主流技术路线选择
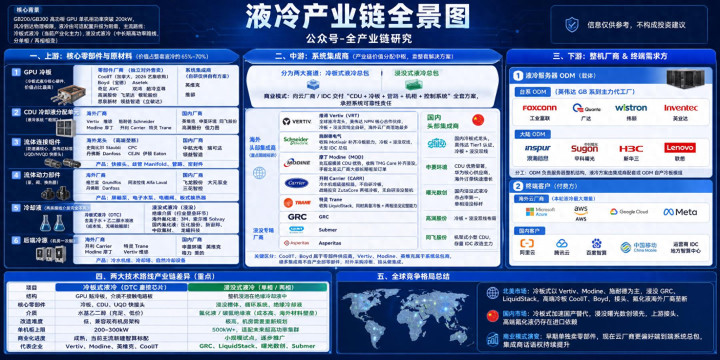
主流技术路线研判:当前液冷技术主要分为冷板式、浸没式、喷淋式三类,各路线发展情况差异显著:
1)冷板式液冷技术成熟、服务器生态适配度高,可在机柜和数据中心体系中快速落地,其PUE与风冷差异不大,同时能有效提升机柜部署密度、提高土地利用效率,还可通过更低的PE降低电费支出,综合经济性较强。
2)浸没式、喷淋式液冷属于中长期发展方向,当前受限于经济性、用户习惯、后期运维难度及漏液风险(浸没式为将芯片直接插在冷却液中,漏液风险较为直观),暂不具备大规模推广条件。综合研判,未来一段时间内冷板式仍为液冷主流技术路线,后续冷板式技术也将持续升级,方向包括微通道、更高效率的金属材料等,后续产业链分析也将围绕当前主流的冷板式液冷展开。
5、液冷产业链各环节拆解
一次侧环节分析:液冷系统分为一次侧与二次侧,一次侧价值占比约30%,承担最终排热作用,工程属性强、偏基建,核心构成包括干冷器、冷却塔、冷水机组等部件,当前风液混合架构下冷机是不可或缺的核心,也是液冷领域技术壁垒最高的环节。
冷机的核心部件为压缩机,压缩机占冷机成本超50%,传统螺杆压缩机在能量、稳定性上无法适配AIDC能耗需求,磁悬浮离心压缩机凭借运行可靠、高能效、温控精准等优势,成为高密度计算中心的标配。此前压缩机市场由海外企业丹佛斯占据主要份额,随着数据中心建设需求提升、冷机技术迭代,国内鑫磊、汉钟精机等厂商凭借价格优势有望受益于行业需求爆发。
冷机环节当前海外市场供不应求,头部玩家包括开利、特灵、江森等海外暖通老牌企业,该环节进入壁垒较高,需UL认证及相关应用案例,此前以海外厂商为主;A股标的冰轮环境通过北美子公司东安布什参与海外竞争,东安布什是北美老牌暖通空调企业,截至今年已对接百亿左右订单,其东南亚、北美产能持续扩张,为明后年业绩增长奠定坚实基础。
CDU环节分析:液冷系统二次侧价值占比约70%,是直接服务算力分区的核心部分,价值量较为集中,涵盖CDU、冷板、接头、manifold等部件。
CDU是一次侧和二次侧的分界设备,为液冷系统的控制中枢,既承担换热、循环动力功能,也负责温度、流量、压力调控及泄漏监测等工作。CDU并非板换、泵、控制器等部件的简单集成,定制化、项目制属性明显,核心要求是适配不同数据中心设计实现稳定控制、冗余保护,同时具备调试、长期维护能力,对企业研发knowhow、本土化服务团队能力要求较高。
目前CDU领域国内厂商和海外企业差距不大,甚至研发能力具备一定优势,英维克、森林等厂商积累深厚,补齐海外响应能力后有望快速实现国产替代。拆解CDU核心部件,泵占CDU成本30%-40%,泵的竞争核心不仅看流量、扬程,更要求高可靠性、低泄漏、高体积功率密度;此前泵的核心供应商为海外格兰富、WILO等,产品以机械泵为主,当前电子泵替代趋势明确,从去年下半年开始英伟达、谷歌的方案已开始采用电子泵,电子泵相比机械泵结构更优、不易漏液,同等流量下体积更小、空间利用率更高。目前海外机械泵厂商暂无成熟大功率电子泵产品,国内飞龙、大源已切入海外供应链,飞龙中报订单超预期,该赛道值得持续关注。
冷板环节分析:冷板是液冷系统中贴近热源的核心部件,也是重要成本项,设计与每一代芯片产品直接相关,需适配芯片功耗上升需求,同时解决热阻、热点、流量设计、降压密封等问题,属于高度定制化产品,不同芯片平台、服务器拓展结构均对应不同设计要求,对产品一致性要求高,客户粘性较强,不会轻易更换供应商。
当前冷板核心供应商以ABC、双华、昆仑等台企为主,国内厂商技术达标,但直接切入海外客户供应链需要较长的量产经验积累及验证周期,难度相对较大,短期可重点关注给头部台企做代工的国内厂商;中长期来看冷板存在技术迭代趋势,微通道冷板、金刚石散热等新技术路线下国内厂商存在替代机会,目前英维克已与NB合作推进微通道冷板供应,未来有望抢占部分外资份额。
6、液冷板块投资方向与跟踪要点
投资建议与跟踪信号:液冷行业未来价值将向四类核心能力集中:一是工程能力,覆盖系统性解决方案、可靠性验证、批量制造及海外交付能力;二是芯片厂设计、ODM和EMM整机集成能力;三是CSP数据中心业主的大规模部署及采购方向决策能力,各环节厂商需协同配合,因此国产替代不能仅参考产品清单,中长期需关注厂商能否从部件供应商升级至多品类部件或整体系统级合作伙伴。投资标的可关注两类方向:
1)具备系统方案及客户整体交付能力、已有明确海外订单接触的企业,包括英维克、三英环境、腾飞股份(合作CDU业务);此外可关注有望将部件交付能力延伸至系统解决方案交付的伊思特、冰轮,其中伊思特冷机、压缩机业务格局较好,客户以海外企业为主,盈利能力较强,订单外溢背景下,冰轮、新雷汉钟精机等压缩机企业有望拿下一定份额;
2)二次侧关键零部件及与海外企业绑定较深的外协代工(T2企业),包括飞龙、大元、强瑞、金富、五羊,后续需跟踪这类企业能否进入更高功率平台交付、是否具备稳定交付能力及业绩兑现情况。
液冷板块后续无需泛化讨论渗透率提升逻辑,重点跟踪三类信号:
AI平台及云厂商资本开支能否持续兑现,这是板块核心大逻辑;
系统厂商及核心零部件厂商的订单交付和收入是否能连续验证,目前已有部分头部厂商在报表或订单端有所体现;
长期维度关注国内厂商导入情况,能否从单点部件供应商升级为获得平台认证、可提供整体系统及全球化系统服务的提供商。
易倍策略提示:文章来自网络,不代表本站观点。